Domain 4828.de kaufen?
Wir ziehen mit dem Projekt
4828.de um.
Sind Sie am Kauf der Domain
4828.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 4828.de kaufen?
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
Werden dispozinsen monatlich berechnet?
Dispozinsen werden in der Regel täglich berechnet, basierend auf dem jeweiligen Kontostand und dem vereinbarten Zinssatz. Am Ende des Monats werden die angefallenen Zinsen dann aufsummiert und dem Konto belastet. Dies bedeutet, dass die Dispozinsen nicht nur monatlich, sondern kontinuierlich berechnet werden. Es ist daher wichtig, den Dispositionskredit nicht über einen längeren Zeitraum zu nutzen, da die Zinskosten sonst schnell ansteigen können. Es empfiehlt sich, den Dispo nur kurzfristig und in geringem Umfang zu nutzen, um hohe Zinskosten zu vermeiden. **

Ähnliche Suchbegriffe für Dispozinsen
Top-Angebote
Produkte zum Begriff Dispozinsen:
-
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LPR 4828 RadbremszylinderAbstand der Befestigungsbohrungen [mm]: 31,8; Ergänzungsartikel / Ergänzende Info: mit integriertem Regler; Bremssystem: TRW; Kolbendurchmesser [mm]: 19,05; Gewindemaß: 12 X 1; Material: Gusseisen; nur für Artikelnummer: 4828; Baujahr bis: 12/2009, 08/2009, 09/2009; für Organisationsnummer bis: 11981; Einbauposition: Hinterachse links; Brems-/Fahrdynamik: für Fahrzeuge ohne ABS; Baujahr ab: 09/2005, 09/2003, 06/2006, 11/200915,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
A.B.S. SL 4828 BremsschlauchLänge [mm]: 365; Gewindemaß 1: INN 3/8 24; Gewindemaß 2: BANJO 9.6 mm; Gegenstück: SL 4827; Gewicht [kg]: 0,2; Einbauposition: Vorderachse rechts, Vorderachse links; Brems-/Fahrdynamik: für Fahrzeuge ohne ABS; Baujahr ab: 01/1990, 01/1995; Brems-/Fahrdyn. Artikelbezug: nicht für ABS13,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
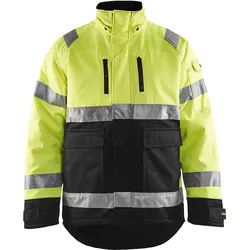
Warnschutz-Winterjacke "4828" - L - gelb/schwarzWarnschutz Winterjacke „4828“ - BLAKLÄDER® Die Warnschutz Winterjacke „4828“ von BLAKLÄDER® ist ein guter Begleiter für harte Arbeiten in kalten Umgebungen. Das Obermaterial ist aus einem klassischen Köper-Mischgewebe gefertigt, welches dank des hohen Polyesteranteils von ca. 70% mit guter Strapazierfähigkeit glänzen kann. Zudem ist das Material wasser- und schmutzabweisend beschichtet, wodurch die Leuchtkraft der fluoreszierenden Einsätze erhöht wird. Im Inneren der Jacke ist ein kuschelig weiches Faserpelzfutter eingesetzt, welche Sie auch in eisigen Umgebungen angenehm warm hält. Die Ärmel sind dabei mit einem glatten Steppfutter ausgekleidet, welches nicht an der Oberbekleidung hängen bleibt und so Ihre Bewegungsfreiheit erhöht. In Verbindung mit den Warnschutz Winterhose „1885“ von BLAKLÄDER® ist die Jacke zudem als Kälteschutzanzug gemäß EN 342 zertifiziert. Das fluoreszierende Obermaterial mit breiten Reflexstreifen um Torso, Schultern und Ärmel verleihen ihr gleichzeitig die höchste Warnschutzklasse 3 der EN ISO 20471. Verschlossen wird die Winterjacke über einen durchgehenden Frontreißverschluss aus Kunststoff, der mit einer breiten Windschutzleiste und Klettverschlüssen abgedeckt ist. Dieser endet in einem hohen Stehkragen, dessen weiches Fleecefutter sich angenehm an Ihren Hals anschmiegt. Der Rücken ist dabei verlängert geschnitten, um besseren Schutz bei gebückten Arbeiten zu bieten. Für einen optimalen Sitz können die Ärmelbündchen über Klettverschlüsse und der Bund über Druckknöpfe verstellt werden. Besonderheiten Strapazierfähiges Köper-Obermaterial mit wasserabweisender Beschichtung Weiches Faserpelzfutter am Körper mit beweglichem Steppfutter in den Ärmeln Warnschutzklasse 3 mit breiten Reflexstreifen um Torso, Schultern und Ärmel Verlängerter Rücken für besseren Schutz bei gebückten Arbeiten Hoher Stehkragen mit weichem Fleecefutter für maximalen Tragekomfort Spezifikationen Obermaterial: 70% Polyester, 30% Baumwolle, Köper – ca. 230g/m2 Futter: Faserpelz am Körper, Steppfutter in den Ärmeln Zertifikationen: OEKO-TEX® Standard 100 Zertifikatsnummer SE23-302 Normen: EN ISO 20471 – Kl. 3 EN 342 Taschen: 2 seitliche Einschubtaschen mit Patten und Klettverschlüssen 2 Brusttaschen mit Reißverschlüssen 1 Ärmeltasche mit Stiftefächern, links 1 Innentasche mit Klettverschluss 1 Handy-Innentasche Zertifiziert als Kälteschutzanzug gemäß EN 342 mit diesen Artikeln: Warnschutz-Winterlatzhose "1885" von BLAKLÄDER® - 10000136 Warnschutz-Winterlatzhose "1885" 100% Polyester von BLAKLÄDER® - 10000137127,69 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Was sind unberechtigte Dispozinsen?
Unberechtigte Dispozinsen sind Zinsen, die von einer Bank oder einem Kreditinstitut erhoben werden, obwohl der Kunde keinen Überziehungskredit (Dispo) in Anspruch genommen hat oder die Zinsen über dem vereinbarten Zinssatz liegen. Dies kann beispielsweise aufgrund eines Fehlers oder einer falschen Berechnung seitens der Bank geschehen. In solchen Fällen hat der Kunde das Recht, die unberechtigten Dispozinsen zurückzufordern. **
-
Werden dispozinsen pro Tag berechnet?
Dispozinsen werden in der Regel nicht pro Tag berechnet, sondern auf Basis des überzogenen Betrags und der vereinbarten Zinssätze pro Jahr. Die Zinsen werden üblicherweise monatlich oder quartalsweise abgerechnet. Es kann jedoch sein, dass manche Banken eine tägliche Verzinsung anbieten, insbesondere bei kurzfristigen Überziehungen. Es ist wichtig, die genauen Konditionen des jeweiligen Kontos zu prüfen, um zu verstehen, wie die Dispozinsen berechnet werden. **
-
Wann muss man Dispozinsen zahlen?
Dispozinsen müssen gezahlt werden, wenn das Girokonto überzogen wird und somit der Dispositionskredit in Anspruch genommen wird. Diese Zinsen fallen an, da die Bank dem Kunden einen Kredit gewährt, um das Konto zu überziehen. Die Höhe der Dispozinsen variiert je nach Bank und kann recht hoch sein. Es ist wichtig, den Dispositionskredit nur kurzfristig zu nutzen, da die Zinsen ansonsten schnell hohe Kosten verursachen können. Es empfiehlt sich daher, den Dispositionskredit nur in Notfällen und möglichst schnell wieder auszugleichen. **
-
Wann muss ich meine dispozinsen bezahlen?
Du musst deine Dispozinsen bezahlen, wenn du dein Girokonto überziehst und somit den vereinbarten Dispokredit in Anspruch nimmst. Die Höhe der Dispozinsen wird von deiner Bank festgelegt und kann je nach Anbieter unterschiedlich sein. Die Zinsen werden in der Regel monatlich abgerechnet und auf deinem Kontoauszug ausgewiesen. Es ist wichtig, die Dispozinsen im Blick zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits zu hohen Kosten führen können. Es empfiehlt sich daher, den Dispokredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
Wann werden dispozinsen bei der Sparkasse abgebucht?
Die Dispozinsen werden bei der Sparkasse in der Regel monatlich abgebucht. Der genaue Zeitpunkt kann jedoch variieren, je nachdem, wann der Dispositionskredit in Anspruch genommen wurde und wie die individuellen Vertragsbedingungen aussehen. Es ist ratsam, regelmäßig die Kontoauszüge zu überprüfen, um die Abbuchungen im Blick zu behalten. Bei Unklarheiten oder Fragen zu den Dispozinsen kann man sich jederzeit an die Sparkasse wenden und um Aufklärung bitten. Es ist wichtig, die Dispozinsen im Auge zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits hohe Kosten verursachen können. **
Wie hoch sind die Dispozinsen pro Tag?
Die Höhe der Dispozinsen pro Tag variiert je nach Bank und individuellen Vereinbarungen. In der Regel liegen die Dispozinsen jedoch zwischen 6% und 15% pro Jahr, was einem täglichen Zinssatz von etwa 0,016% bis 0,041% entspricht. Es ist wichtig, die genauen Konditionen bei der eigenen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Dispozinsen:
-
Leichter Damenfahrradhelm mit MIPS-Technologie für Komfort und SicherheitDer Fahrradhelm für Damen bietet eine bequeme Passform mit guter Abdeckung und ausgezeichneter Belüftung und eignet sich für nahezu jede Fahrt. Der Helm ist mit einer In-Mold-Konstruktion gefertigt, um das Gewicht zu reduzieren und die Haltbarkeit für den täglichen Gebrauch zu erhöhen. Das Roc Loc Sport MIPS-Verstellungssystem ermöglicht eine einfache und schnelle Anpassung durch Drehen eines Drehknopfes. Dieses System ist nahtlos in das Multi-Directional Impact Protection System (MIPS) integriert, das Energie ableiten und bei bestimmten Stößen zusätzlichen Schutz bieten kann. Diese Vielseitigkeit macht den Helm ideal für Fahrten im Gelände, auf Singletrails oder in der Stadt.340,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LPR 4828 RadbremszylinderAbstand der Befestigungsbohrungen [mm]: 31,8; Ergänzungsartikel / Ergänzende Info: mit integriertem Regler; Bremssystem: TRW; Kolbendurchmesser [mm]: 19,05; Gewindemaß: 12 X 1; Material: Gusseisen; nur für Artikelnummer: 4828; Baujahr bis: 12/2009, 08/2009, 09/2009; für Organisationsnummer bis: 11981; Einbauposition: Hinterachse links; Brems-/Fahrdynamik: für Fahrzeuge ohne ABS; Baujahr ab: 09/2005, 09/2003, 06/2006, 11/200915,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
-
Werden dispozinsen monatlich berechnet?
Dispozinsen werden in der Regel täglich berechnet, basierend auf dem jeweiligen Kontostand und dem vereinbarten Zinssatz. Am Ende des Monats werden die angefallenen Zinsen dann aufsummiert und dem Konto belastet. Dies bedeutet, dass die Dispozinsen nicht nur monatlich, sondern kontinuierlich berechnet werden. Es ist daher wichtig, den Dispositionskredit nicht über einen längeren Zeitraum zu nutzen, da die Zinskosten sonst schnell ansteigen können. Es empfiehlt sich, den Dispo nur kurzfristig und in geringem Umfang zu nutzen, um hohe Zinskosten zu vermeiden. **
-
Was sind unberechtigte Dispozinsen?
Unberechtigte Dispozinsen sind Zinsen, die von einer Bank oder einem Kreditinstitut erhoben werden, obwohl der Kunde keinen Überziehungskredit (Dispo) in Anspruch genommen hat oder die Zinsen über dem vereinbarten Zinssatz liegen. Dies kann beispielsweise aufgrund eines Fehlers oder einer falschen Berechnung seitens der Bank geschehen. In solchen Fällen hat der Kunde das Recht, die unberechtigten Dispozinsen zurückzufordern. **
-
Werden dispozinsen pro Tag berechnet?
Dispozinsen werden in der Regel nicht pro Tag berechnet, sondern auf Basis des überzogenen Betrags und der vereinbarten Zinssätze pro Jahr. Die Zinsen werden üblicherweise monatlich oder quartalsweise abgerechnet. Es kann jedoch sein, dass manche Banken eine tägliche Verzinsung anbieten, insbesondere bei kurzfristigen Überziehungen. Es ist wichtig, die genauen Konditionen des jeweiligen Kontos zu prüfen, um zu verstehen, wie die Dispozinsen berechnet werden. **
Ähnliche Suchbegriffe für Dispozinsen
-
A.B.S. SL 4828 BremsschlauchLänge [mm]: 365; Gewindemaß 1: INN 3/8 24; Gewindemaß 2: BANJO 9.6 mm; Gegenstück: SL 4827; Gewicht [kg]: 0,2; Einbauposition: Vorderachse rechts, Vorderachse links; Brems-/Fahrdynamik: für Fahrzeuge ohne ABS; Baujahr ab: 01/1990, 01/1995; Brems-/Fahrdyn. Artikelbezug: nicht für ABS13,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warnschutz-Winterjacke "4828" - L - gelb/schwarzWarnschutz Winterjacke „4828“ - BLAKLÄDER® Die Warnschutz Winterjacke „4828“ von BLAKLÄDER® ist ein guter Begleiter für harte Arbeiten in kalten Umgebungen. Das Obermaterial ist aus einem klassischen Köper-Mischgewebe gefertigt, welches dank des hohen Polyesteranteils von ca. 70% mit guter Strapazierfähigkeit glänzen kann. Zudem ist das Material wasser- und schmutzabweisend beschichtet, wodurch die Leuchtkraft der fluoreszierenden Einsätze erhöht wird. Im Inneren der Jacke ist ein kuschelig weiches Faserpelzfutter eingesetzt, welche Sie auch in eisigen Umgebungen angenehm warm hält. Die Ärmel sind dabei mit einem glatten Steppfutter ausgekleidet, welches nicht an der Oberbekleidung hängen bleibt und so Ihre Bewegungsfreiheit erhöht. In Verbindung mit den Warnschutz Winterhose „1885“ von BLAKLÄDER® ist die Jacke zudem als Kälteschutzanzug gemäß EN 342 zertifiziert. Das fluoreszierende Obermaterial mit breiten Reflexstreifen um Torso, Schultern und Ärmel verleihen ihr gleichzeitig die höchste Warnschutzklasse 3 der EN ISO 20471. Verschlossen wird die Winterjacke über einen durchgehenden Frontreißverschluss aus Kunststoff, der mit einer breiten Windschutzleiste und Klettverschlüssen abgedeckt ist. Dieser endet in einem hohen Stehkragen, dessen weiches Fleecefutter sich angenehm an Ihren Hals anschmiegt. Der Rücken ist dabei verlängert geschnitten, um besseren Schutz bei gebückten Arbeiten zu bieten. Für einen optimalen Sitz können die Ärmelbündchen über Klettverschlüsse und der Bund über Druckknöpfe verstellt werden. Besonderheiten Strapazierfähiges Köper-Obermaterial mit wasserabweisender Beschichtung Weiches Faserpelzfutter am Körper mit beweglichem Steppfutter in den Ärmeln Warnschutzklasse 3 mit breiten Reflexstreifen um Torso, Schultern und Ärmel Verlängerter Rücken für besseren Schutz bei gebückten Arbeiten Hoher Stehkragen mit weichem Fleecefutter für maximalen Tragekomfort Spezifikationen Obermaterial: 70% Polyester, 30% Baumwolle, Köper – ca. 230g/m2 Futter: Faserpelz am Körper, Steppfutter in den Ärmeln Zertifikationen: OEKO-TEX® Standard 100 Zertifikatsnummer SE23-302 Normen: EN ISO 20471 – Kl. 3 EN 342 Taschen: 2 seitliche Einschubtaschen mit Patten und Klettverschlüssen 2 Brusttaschen mit Reißverschlüssen 1 Ärmeltasche mit Stiftefächern, links 1 Innentasche mit Klettverschluss 1 Handy-Innentasche Zertifiziert als Kälteschutzanzug gemäß EN 342 mit diesen Artikeln: Warnschutz-Winterlatzhose "1885" von BLAKLÄDER® - 10000136 Warnschutz-Winterlatzhose "1885" 100% Polyester von BLAKLÄDER® - 10000137127,69 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
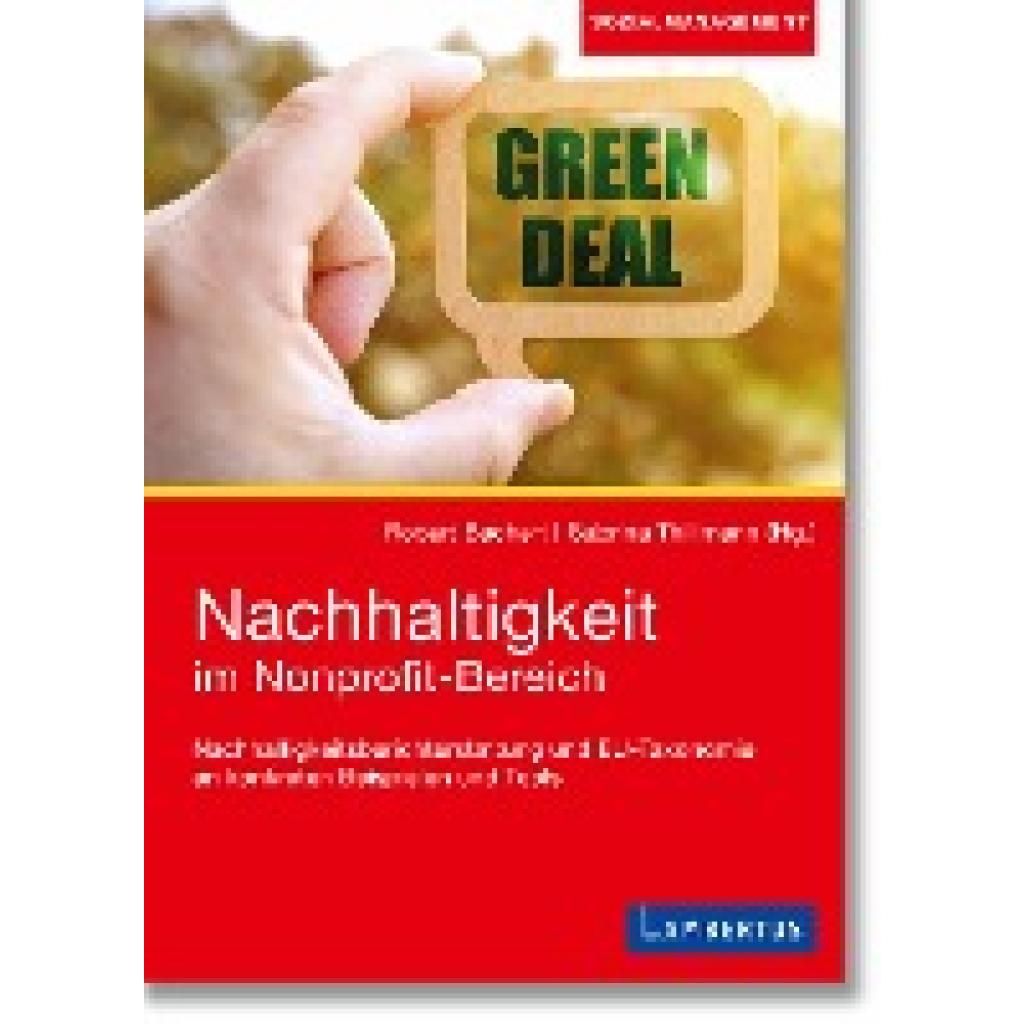
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
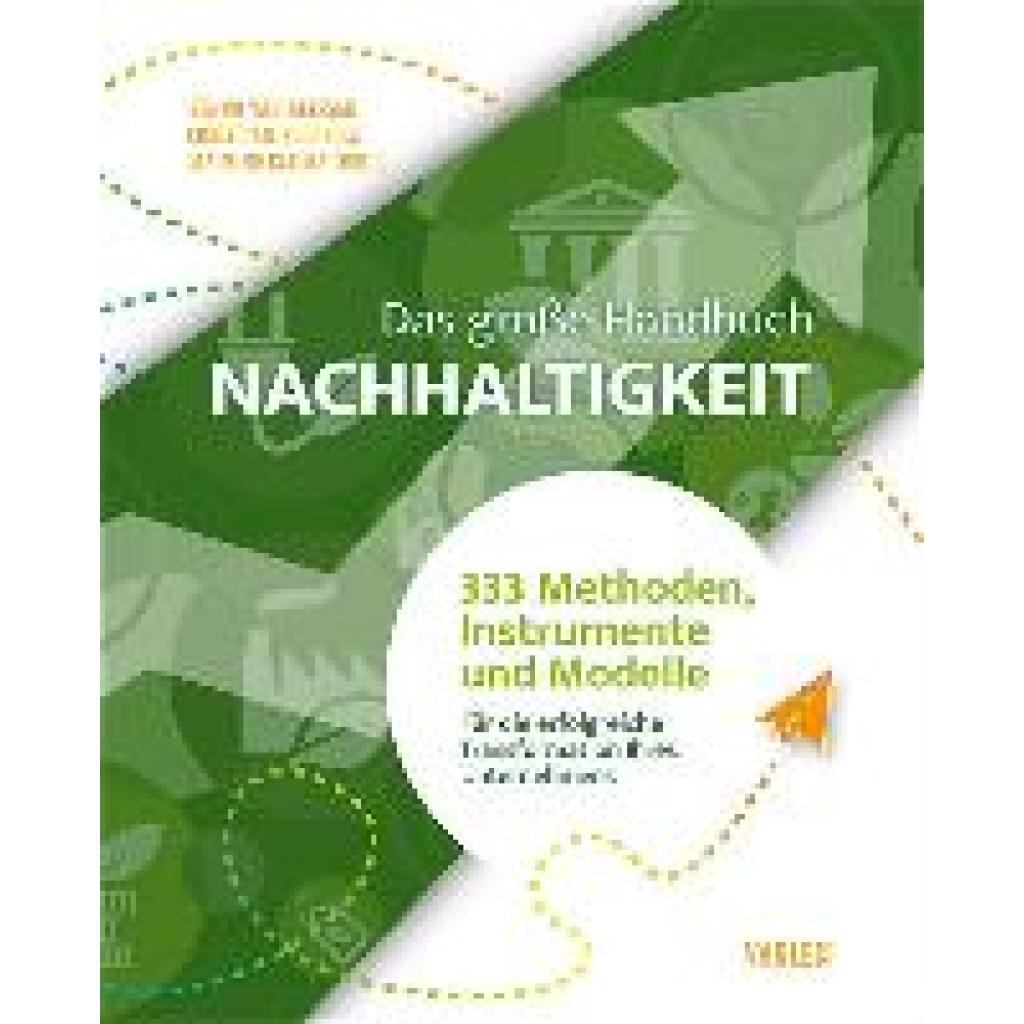
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man Dispozinsen zahlen?
Dispozinsen müssen gezahlt werden, wenn das Girokonto überzogen wird und somit der Dispositionskredit in Anspruch genommen wird. Diese Zinsen fallen an, da die Bank dem Kunden einen Kredit gewährt, um das Konto zu überziehen. Die Höhe der Dispozinsen variiert je nach Bank und kann recht hoch sein. Es ist wichtig, den Dispositionskredit nur kurzfristig zu nutzen, da die Zinsen ansonsten schnell hohe Kosten verursachen können. Es empfiehlt sich daher, den Dispositionskredit nur in Notfällen und möglichst schnell wieder auszugleichen. **
-
Wann muss ich meine dispozinsen bezahlen?
Du musst deine Dispozinsen bezahlen, wenn du dein Girokonto überziehst und somit den vereinbarten Dispokredit in Anspruch nimmst. Die Höhe der Dispozinsen wird von deiner Bank festgelegt und kann je nach Anbieter unterschiedlich sein. Die Zinsen werden in der Regel monatlich abgerechnet und auf deinem Kontoauszug ausgewiesen. Es ist wichtig, die Dispozinsen im Blick zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits zu hohen Kosten führen können. Es empfiehlt sich daher, den Dispokredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wann werden dispozinsen bei der Sparkasse abgebucht?
Die Dispozinsen werden bei der Sparkasse in der Regel monatlich abgebucht. Der genaue Zeitpunkt kann jedoch variieren, je nachdem, wann der Dispositionskredit in Anspruch genommen wurde und wie die individuellen Vertragsbedingungen aussehen. Es ist ratsam, regelmäßig die Kontoauszüge zu überprüfen, um die Abbuchungen im Blick zu behalten. Bei Unklarheiten oder Fragen zu den Dispozinsen kann man sich jederzeit an die Sparkasse wenden und um Aufklärung bitten. Es ist wichtig, die Dispozinsen im Auge zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits hohe Kosten verursachen können. **
-
Wie hoch sind die Dispozinsen pro Tag?
Die Höhe der Dispozinsen pro Tag variiert je nach Bank und individuellen Vereinbarungen. In der Regel liegen die Dispozinsen jedoch zwischen 6% und 15% pro Jahr, was einem täglichen Zinssatz von etwa 0,016% bis 0,041% entspricht. Es ist wichtig, die genauen Konditionen bei der eigenen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.